Một công trình có thể bắt đầu với ngân sách được tính toán khá chi tiết nhưng vẫn phát sinh nhiều khoản chi ngoài dự kiến trong quá trình thi công. Thay đổi thiết kế, khối lượng công việc chưa được xác định đầy đủ, lựa chọn vật liệu thiếu nhất quán hoặc phối hợp không hiệu quả giữa các bộ môn đều có thể khiến tổng chi phí tăng lên. Đáng chú ý, nhiều nguyên nhân không xuất hiện tại công trường mà đã bắt đầu từ giai đoạn chuẩn bị và thiết kế.
Vì vậy, kiểm soát chi phí xây dựng không nên chỉ được thực hiện khi công trình đã bước vào thi công. Đây là quá trình quản lý xuyên suốt từ xác định yêu cầu đầu tư, lập thiết kế, dự toán đến lựa chọn nhà thầu và theo dõi khối lượng thực tế. Khi các quyết định quan trọng được tính toán sớm, chủ đầu tư có thể hạn chế phát sinh, chủ động phân bổ ngân sách và bảo đảm dự án đạt được mục tiêu về chất lượng, tiến độ lẫn hiệu quả đầu tư.
1. Thiết kế chưa hoàn thiện khiến chi phí liên tục thay đổi
Một trong những nguyên nhân phổ biến khiến công trình vượt ngân sách là hồ sơ thiết kế chưa đủ chi tiết hoặc thiếu sự thống nhất giữa các bộ môn. Khi kiến trúc, kết cấu và hệ thống kỹ thuật chưa được phối hợp đồng bộ, những xung đột có thể chỉ được phát hiện khi thi công. Chẳng hạn, vị trí đường ống kỹ thuật không phù hợp với dầm kết cấu, kích thước không gian thay đổi hoặc vật liệu hoàn thiện chưa được xác định rõ đều có thể dẫn đến điều chỉnh thiết kế và phát sinh khối lượng.
Ngoài ra, việc chủ đầu tư thay đổi nhu cầu trong quá trình thi công cũng có thể làm tăng chi phí đáng kể. Một thay đổi nhỏ về bố trí không gian đôi khi kéo theo việc điều chỉnh hệ thống điện, nước, trần, sàn và nhiều hạng mục liên quan. Vì vậy, trước khi triển khai, cần xác định rõ công năng, quy mô, tiêu chuẩn hoàn thiện và những yêu cầu ưu tiên của dự án. Hồ sơ thiết kế càng đầy đủ, các bên càng có cơ sở chính xác để lập dự toán và hạn chế việc thay đổi ngoài kế hoạch.
2. Dự toán thiếu chính xác và lựa chọn vật liệu chưa phù hợp
Dự toán xây dựng là cơ sở quan trọng để chủ đầu tư xác định nguồn vốn và đánh giá tính khả thi của dự án. Tuy nhiên, nếu khối lượng công việc chưa được bóc tách đầy đủ, đơn giá không cập nhật theo điều kiện thị trường hoặc bỏ sót các hạng mục phụ trợ, ngân sách ban đầu có thể thấp hơn đáng kể so với nhu cầu thực tế. Những khoản chi như vận chuyển, lắp đặt, biện pháp thi công, xử lý nền đất hoặc hoàn thiện các vị trí đặc thù cũng cần được xem xét phù hợp với phạm vi dự án.
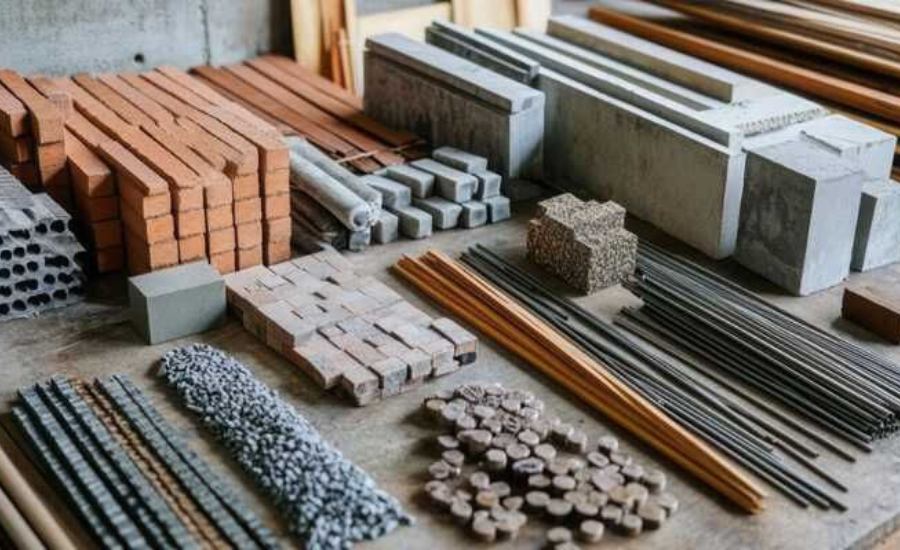
Việc lựa chọn vật liệu chỉ dựa trên giá mua ban đầu cũng tiềm ẩn nguy cơ làm tăng tổng chi phí. Một vật liệu có giá thấp nhưng độ bền không phù hợp, khó bảo trì hoặc yêu cầu thay thế thường xuyên có thể khiến chi phí sử dụng dài hạn cao hơn. Ngược lại, vật liệu có giá cao chưa chắc đem lại hiệu quả tương xứng nếu không phù hợp với công năng và điều kiện vận hành. Do đó, quản lý chi phí xây dựng cần đánh giá đồng thời chất lượng, tuổi thọ, khả năng bảo trì và tính tương thích của vật liệu với thiết kế, thay vì chỉ so sánh đơn giá.
3. Thiếu phối hợp và kiểm soát khối lượng trong quá trình thi công
Khi dự án có nhiều nhà thầu và đơn vị chuyên môn tham gia, sự thiếu thống nhất về thông tin có thể dẫn đến chồng chéo công việc, thi công sai phạm vi hoặc phải tháo dỡ để thực hiện lại. Nếu các thay đổi tại công trường không được cập nhật và phê duyệt đúng quy trình, chủ đầu tư có thể gặp khó khăn khi xác định nguyên nhân phát sinh cũng như trách nhiệm của từng bên.
Để hạn chế tình trạng này, cần theo dõi khối lượng thực hiện, tiến độ và giá trị phát sinh theo từng giai đoạn. Những thay đổi về thiết kế, vật liệu hoặc biện pháp thi công cần được đánh giá về ảnh hưởng đến ngân sách trước khi triển khai. Đồng thời, cần có cơ chế xác nhận khối lượng, nghiệm thu và quản lý hồ sơ thanh toán rõ ràng. Việc kiểm soát thường xuyên giúp chủ đầu tư nhận biết sớm nguy cơ vượt ngân sách, thay vì chỉ phát hiện khi công trình gần hoàn thành và chi phí đã khó điều chỉnh.
4. Kiểm soát chi phí cần bắt đầu từ tư duy quản lý tổng thể
Một kế hoạch ngân sách hiệu quả không chỉ là con số tổng được xác định trước khi xây dựng. Chủ đầu tư cần phân bổ chi phí theo từng nhóm công việc, xác định các hạng mục có khả năng biến động và xây dựng khoản dự phòng phù hợp với mức độ rủi ro của dự án. Khoản dự phòng không nên được xem là phần tiền có thể tùy ý sử dụng, mà là nguồn lực dành cho những tình huống phát sinh có cơ sở và được kiểm soát.
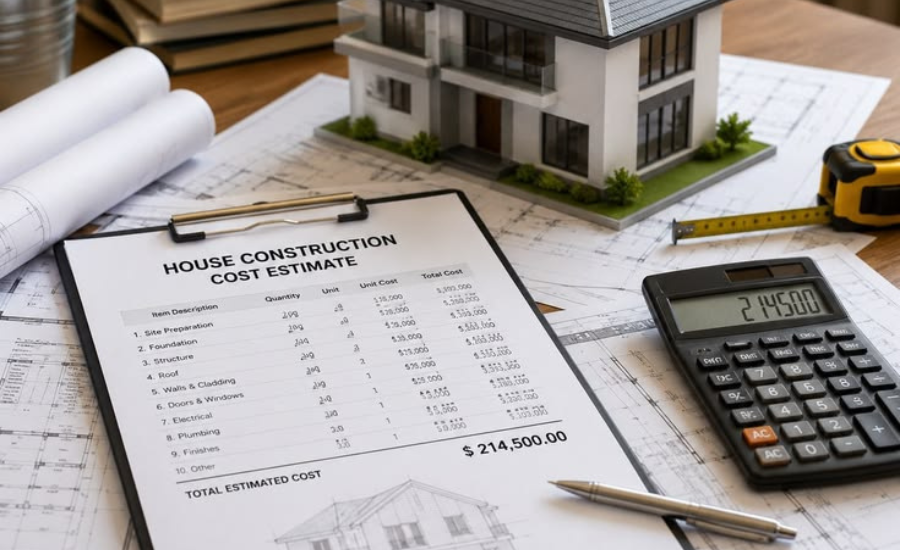
Bên cạnh đó, sự phối hợp giữa chủ đầu tư, đơn vị tư vấn thiết kế và nhà thầu tổng thể có ý nghĩa quan trọng. Khi các bên cùng tham gia đánh giá giải pháp ngay từ giai đoạn thiết kế, dự án có thể cân bằng tốt hơn giữa ngân sách, công năng, chất lượng và khả năng thi công. Đơn vị tổng thầu có năng lực quản lý không chỉ tập trung vào việc hoàn thành khối lượng mà còn cần theo dõi sự phù hợp giữa thiết kế, tiến độ và chi phí thực tế. Đây là nền tảng để hạn chế lãng phí và nâng cao hiệu quả sử dụng vốn đầu tư.
Kết luận
Kiểm soát chi phí xây dựng hiệu quả bắt đầu từ những quyết định được đưa ra trước khi công trình khởi công. Thiết kế thiếu đồng bộ, dự toán chưa đầy đủ, lựa chọn vật liệu không phù hợp và quản lý phát sinh lỏng lẻo đều có thể khiến ngân sách vượt khỏi kế hoạch ban đầu.
Thay vì chỉ tìm cách cắt giảm chi phí khi công trình đã phát sinh vấn đề, chủ đầu tư cần xây dựng kế hoạch ngân sách dựa trên hồ sơ thiết kế đầy đủ, dự toán có cơ sở và quy trình quản lý rõ ràng. Một công trình hiệu quả không phải là công trình có chi phí thấp nhất, mà là công trình sử dụng nguồn vốn hợp lý để đạt được chất lượng, công năng và tuổi thọ như mục tiêu đã đề ra.
Liên hệ và nhận tư vấn chi tiết qua:
- Facebook: XYZ Joint Stock Company
- Email: t@xyz.com.vn